Распределение ресурсовМенеджмент: стратегия и тактика / Управление личными продажами / Распределение ресурсов
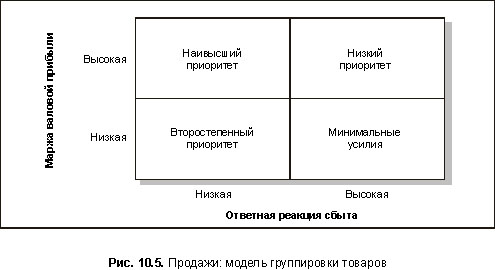
Большинство компаний-поставщиков имеют несколько товарных линий, имеющих различную рентабельность и различающихся по реакциям на мероприятия по стимулированию сбыта. Задача руководителей состоит в группировке товаров по показателям маржи валовой прибыли и ответной реакции сбыта (рис. 10.5):
Наивысший приоритет. К данной группе относятся высокодоходные товары, сбыт которых быстро реагирует на усилия по его стимулированию. Эти товары должны получить наивысший показатель количества визитов торговых представителей и находиться в центре продаж. К данной группе часто относят новые товары, рынок которых будет расширяться.
Второстепенный приоритет. Товары этой группы достаточно хорошо реагируют на дополнительные усилия по сбыту, но не столь рентабельны. Если маржа валовой прибыли составляет 20%, то для оправдания времени, затраченного на него продавцом, ответная реакция сбыта должна быть в два раза выше, чем для товара, приносящего 40% маржу.
Низкий приоритет. Высокодоходные товары, показатели сбыта которых слабо реагируют на мероприятия по продвижению. В основном, это хорошо известные покупателям «зрелые» товары, имеющие ограниченные возможности увеличения продаж.
Минимальные усилия. Товары, характеризующиеся низкой прибылью и стабильным объемом продаж предполагают выделение наименьшего объема ресурсов.
Смотрите также
Организационно-экономические условия менеджмента в сфере культуры
Кем и как создаются
организационно-экономические условия саморазвития культурной жизни и культурных
процессов? Очевидно, что существенную роль в этом играют усилия государства.
Чем более зрелыми и ...
Нормативное регулирование бухгалтерского учета и отчетности кредитов и займов
Пункт 1 ПБУ 15/2008 очерчивает круг вопросов, подпадающих под действие его норм. Согласно ПБУ 15/2008, оно устанавливает особенности формирования в бухгалтерском учете и бухгалтерской отчетности инфор ...
Учет, отчетность и контроль
Учет, отчетность и контроль
являются частью информационного механизма менеджмента, связанного с
характеристиками реальных результатов деятельности фирмы. Учет — это
характеристика итогов деятельнос ...