Различные методики оценки эффективности управленияОбщая теория менеджмента / Оценка эффективности управления / Различные методики оценки эффективности управленияСтраница 5
Эт=(Сl-С2) •В2-Ен Зед,
где С1, С2 - стоимость единицы выполненной работы до и после внедрения мероприятий по научной организации управленческого труда (оплата труда, руб.);
В2 - годовой объем работ после внедрения мероприятий по научной организации управленческого труда в натуральном выражении;
Ен - нормативный коэффициент сравнительной экономической эффективности (величина обратная нормативному сроку окупаемости Тн);
Зед - единовременные затратах, связанные с разработкой и внедрением мероприятий по научной организации управленческого труда.
Очень сложно выразить объем работы в натуральных измерителях. Поэтому рекомендуют применять более укрупненный и несколько условный метод оценки общей экономии от внедрения мероприятий по научной организации управленческого труда (Эоб) по следующей формуле:
Эоб=Эв+Эдс+Эаг-З,
где Эв - экономия, достигнутая за счет высвобождения управленцев, руб.
Эдс - экономия, достигнутая за счет изменений должностной структуры управленцев в функциональных и производственных подразделениях, руб.;
Эот - экономия, достигнутая за счет рационального использования средств оргтехники, канцелярских товаров и др., руб.
З - затраты на осуществление мероприятий по научной организации управленческого труда, руб.
Зная объем затрат (Узатр.) и экономический эффект (Эк. эф.), срок окупаемости издержек управленческого характера можно определить по следующей формуле: 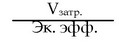
На современном этапе развития экономики России, прежде всего, инфляция обуславливает ограничение сроков окупаемости издержек управленческого характера. Налоговые платежи, связанные с издержками управленческого характера подлежат рациональной минимизации. Необходимо помнить, что при оценке эффективности управления особое значение придается взаимосвязям показателей, эта оценка производится в относительном измерении. При оценке эффективности управления целесообразно применять накопленную в результате наблюдения исходную экономико-статистическую информацию и теоретико-вероятностные модельные знания.
Рациональная и своевременная оценка эффективности управления и экономическое обоснование мероприятий по совершенствованию менеджмента позволят повысить его эффективность и конкурентоспособность организации.
Смотрите также
Анализ внешней среды и выработка стратегии взаимодействия
Любая организация находится и функционирует в
среде. Каждое действие всех без исключения организаций возможно только в том
случае, если среда допускает его осуществление.
Внешняя среда я ...
Стратегии коммуникации
В этой главе мы рассмотрим вопросы успешных стратегий коммуникаций.
Поскольку они носят во многом специализированный или технический характер, для разработки
рекламных кампаний, мероприятий по про ...
Анализ непосредственного окружения
Изучение непосредственного
окружения организации направлено на анализ состояния тех составляющих внешней
среды, с которыми организация находится в непосредственном взаимодействии. При
этом важно п ...